Domain entwässerungsleitungen.de kaufen?
Wir ziehen mit dem Projekt
entwässerungsleitungen.de um.
Sind Sie am Kauf der Domain
entwässerungsleitungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entwässerungsleitungen.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
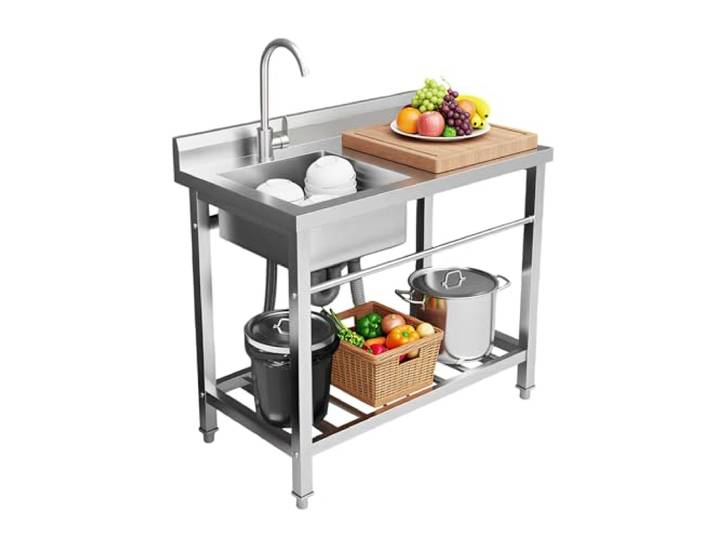
HuKaiL Einschalen-Küchenspüle 80x55cm - Gewerbliche Gastro-Spüle 100kg Freistehende Spüle: 80x55cm, 100kg, 360° Hahn, X-Ablauf, 7,9 tief – Inkl. Rohre & Abfluss, Für Restaurant, Bar & CaféHuKaiL Einschalen-Küchenspüle 80x55cm - Gewerbliche Gastro-Spüle 100kg Freistehende Spüle: 80x55cm, 100kg, 360° Hahn, X-Ablauf, 7,9 tief – Inkl. Rohre & Abfluss, Für Restaurant, Bar & Café. ROBUSTER 201-EDELSTAHL & LANGLEBIG: Hergestellt aus hochwertigem 201 Edelstahl – rostfrei, verformungsbeständig, abriebfest und langlebig. Die verdickten Stützrohrbeine und der ausgezeichnete Schweißprozess sorgen für eine hohe Tragfähigkeit von bis zu 100 kg (220,46 lbs). GROSSES FASSUNGSVERMÖGEN & PRAKTISCHE ARBEITSPLATTE: Die Arbeitsplatte (12,2 × 21,7 Zoll) bietet viel Platz für die tägliche Essenszubereitung. Das untere Ablagefach nutzt den vertikalen Raum optimal – ideal für Töpfe, Pfannen, Reinigungsmittel und mehr. Die Spüle ist 7,9 Zoll tief und verhindert Wasserspritzer. BENUTZERFREUNDLICHES DESIGN: Der 360° schwenkbare Wasserhahn ermöglicht flexibles Arbeiten. Der Handtuchhalter und die verstärkte Arbeitsplatte bieten zusätzlichen Komfort. Über den Hahnhebel lässt sich die Wassertemperatur und der Durchfluss regulieren. Der ABS-Bubbler sorgt für einen weichen, spritzfreien Wasserstrahl und ist abnehmbar. AUSGEZEICHNETE DRAINAGE & GERUCHSSCHUTZ: Die X-förmige Ablaufleitung leitet Wasser schnell ab. Der Filterkorb fängt Speisereste auf und verhindert Verstopfungen. Der Abflussstopfen blockiert unangenehme Gerüche bei Nichtgebrauch. Die Spüle verfügt über einen Spritzschutz, der die Wand vor Feuchtigkeit schützt. GUTE LUFTZIRKULATION & VERSTELLBARE FÜSSE: Der Bodenabstand (5,5 Zoll) und das belüftete Regal sorgen für gute Luftzirkulation und verhindern Schimmel und Feuchtigkeit. Die 4 verstellbaren Füße (bis zu 1,18 Zoll) gleichen unebene Böden aus und gewährleisten stabilen Stand. Im Lieferumfang: Spüle, Abflussrohr, 2 Zulaufrohre, Wasserhahn und englische Anleitung. Farbe:Silber179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
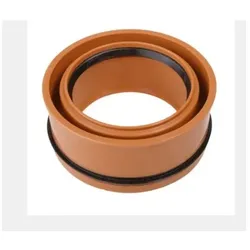
Airfit Abwasser-Innen-Reduzierstück 9050IR DN 90 x 50, für HT und KG-Rohre, PolypropylenAirfit Abwasser-Innen-Reduzierstück 9050IR für HT und KG Rohr: Brandverhalten geprüft nach DIN 4102-B2 EN 13501-1E EN 11925-2 geprüft und zugelassen Z-42.1-366 (DIN EN 1451-1) in exzentrischer Ausführung ohne Zulassung für dickwandiges Rohr: Brandverhalten geprüft nach DIN 4102-B2 EN 13501-1E EN 11925-2 Zulassung beantragt8,65 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **


Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
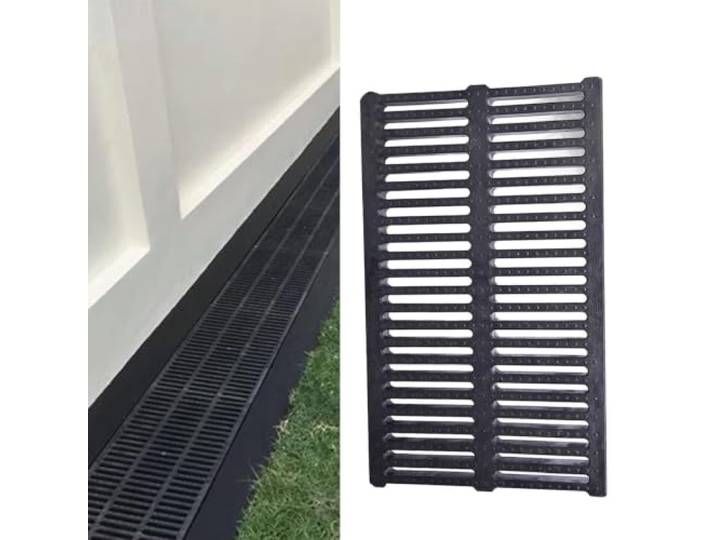
Abflussrostabdeckung – Harz-Kanal-Sieb Rutschfest Für Regenwasser Hochleistungs-Harz-Abflussrostabdeckung 50x20cm für Regenwasser-Drainage. Rutschfeste Oberfläche(50x20x2cm/19.7x7.9x0.8inch)Abflussrostabdeckung – Harz-Kanal-Sieb Rutschfest Für Regenwasser Hochleistungs-Harz-Abflussrostabdeckung 50x20cm für Regenwasser-Drainage. Rutschfeste Oberfläche(50x20x2cm/19.7x7.9x0.8inch). Rutschfestes Oberflächendesign: Entwickelt mit einem strukturierten Muster, um die Traktion und Stabilität zu verbessern.Diese Funktion reduziert das Rutschrisiko bei nassen Bedingungen erheblich und Effiziente Wasserdurchflusslöcher: Präzisionsgroße Öffnungen erleichtern eine schnelle Entwässerung beim Ausfiltern von Blättern und Schmutz. Strapazierfähiges Verbundharz: Hergestellt aus hochfestem Harz, das Rost und Korrosion besser besteht als Metalloptionen. Vielseitige Outdoor-Anwendung: Geeignet für Garagen, Gärten, Parkplätze und Landschaftsbauprojekte.Sein robustes Design bietet ein zuverlässiges Wassermanagement, um Überschwemmungen zu verhindern. Anpassbare schnelle Installation: Leichtes Material ermöglicht ein einfaches Schneiden, um bestimmte Abmessungen anzupassen.Für die Befestigung sind keine Schrauben oder Schrauben erforderlich, die ei Farbe:One Color364,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HuKaiL Einschalen-Küchenspüle 80x55cm - Gewerbliche Gastro-Spüle 100kg Freistehende Spüle: 80x55cm, 100kg, 360° Hahn, X-Ablauf, 7,9 tief – Inkl. Rohre & Abfluss, Für Restaurant, Bar & CaféHuKaiL Einschalen-Küchenspüle 80x55cm - Gewerbliche Gastro-Spüle 100kg Freistehende Spüle: 80x55cm, 100kg, 360° Hahn, X-Ablauf, 7,9 tief – Inkl. Rohre & Abfluss, Für Restaurant, Bar & Café. ROBUSTER 201-EDELSTAHL & LANGLEBIG: Hergestellt aus hochwertigem 201 Edelstahl – rostfrei, verformungsbeständig, abriebfest und langlebig. Die verdickten Stützrohrbeine und der ausgezeichnete Schweißprozess sorgen für eine hohe Tragfähigkeit von bis zu 100 kg (220,46 lbs). GROSSES FASSUNGSVERMÖGEN & PRAKTISCHE ARBEITSPLATTE: Die Arbeitsplatte (12,2 × 21,7 Zoll) bietet viel Platz für die tägliche Essenszubereitung. Das untere Ablagefach nutzt den vertikalen Raum optimal – ideal für Töpfe, Pfannen, Reinigungsmittel und mehr. Die Spüle ist 7,9 Zoll tief und verhindert Wasserspritzer. BENUTZERFREUNDLICHES DESIGN: Der 360° schwenkbare Wasserhahn ermöglicht flexibles Arbeiten. Der Handtuchhalter und die verstärkte Arbeitsplatte bieten zusätzlichen Komfort. Über den Hahnhebel lässt sich die Wassertemperatur und der Durchfluss regulieren. Der ABS-Bubbler sorgt für einen weichen, spritzfreien Wasserstrahl und ist abnehmbar. AUSGEZEICHNETE DRAINAGE & GERUCHSSCHUTZ: Die X-förmige Ablaufleitung leitet Wasser schnell ab. Der Filterkorb fängt Speisereste auf und verhindert Verstopfungen. Der Abflussstopfen blockiert unangenehme Gerüche bei Nichtgebrauch. Die Spüle verfügt über einen Spritzschutz, der die Wand vor Feuchtigkeit schützt. GUTE LUFTZIRKULATION & VERSTELLBARE FÜSSE: Der Bodenabstand (5,5 Zoll) und das belüftete Regal sorgen für gute Luftzirkulation und verhindern Schimmel und Feuchtigkeit. Die 4 verstellbaren Füße (bis zu 1,18 Zoll) gleichen unebene Böden aus und gewährleisten stabilen Stand. Im Lieferumfang: Spüle, Abflussrohr, 2 Zulaufrohre, Wasserhahn und englische Anleitung. Farbe:Silber179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Airfit Abwasser-Innen-Reduzierstück 9050IR DN 90 x 50, für HT und KG-Rohre, PolypropylenAirfit Abwasser-Innen-Reduzierstück 9050IR für HT und KG Rohr: Brandverhalten geprüft nach DIN 4102-B2 EN 13501-1E EN 11925-2 geprüft und zugelassen Z-42.1-366 (DIN EN 1451-1) in exzentrischer Ausführung ohne Zulassung für dickwandiges Rohr: Brandverhalten geprüft nach DIN 4102-B2 EN 13501-1E EN 11925-2 Zulassung beantragt8,65 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Polak, Paula: Regenwasser nutzen - ein Geschenk für meinen GartenRegenwasser nutzen - ein Geschenk für meinen Garten , In Zeiten der Klimakrise wird uns bewusst, welch wertvolle Ressource Wasser ist. Wir haben das große Glück, in Mitteleuropa relativ viel Wasser zur Verfügung zu haben, dennoch wirken sich Trockenphasen auch bei uns negativ aus. Umso wichtiger ist es, das nasse Geschenk vom Himmel sinnvoll zu nutzen. Im Garten können wir es speichern und zum Gießen verwenden, wir können damit Teiche füllen, die auch für die Tierwelt wichtiger Lebensraum und Trinkwasserquelle sind. Regenwasser lässt sich teilweise in Gründächern zwischenspeichern und erzeugt dort durch Verdunstung ein angenehm kühles, feuchtes Mikroklima. Über sickerfähige Flächen und Sickermulden wird überschüssiges Regenwasser dem Grundwasser zugeführt, so trägt es nicht zu Überschwemmungen bei. Die Landschaftsplanerin Paula Polak ist Expertin für naturnahes Grün und Regenwassermanagement. Anschaulich erklärt sie in ihrem Buch die Grundprinzipien von Regenwassernutzung, Teichbau und einigen Naturgartenelementen. Mithilfe zahlreicher Beispiele für naturnahe Gestaltung und Bepflanzung zeigt sie, wie man dies im eigenen Garten verwirklichen kann - für eine lebenswerte Zukunft in einem grünen und biodiversen Umfeld. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20231015, Produktform: Leinen, Autoren: Polak, Paula, Illustrator: Apfelbacher, Lisa, Seitenzahl/Blattzahl: 176, Abbildungen: zahlreiche farbige Bilder und Illustrationen, Keyword: Gartengestaltung; Teich; Sickerbeet; Gartenteich; Klimawandel; Schwimmteich; Starkregen; Regen; Dürre; Naturgarten; Gartenplanung, Fachschema: Garten~Gartenbau / Garten~Garten / Kunst, Architektur, Design~Garten / Naturgarten~Naturgarten~Wildgarten~Gartenteich - Schwimmteich~Teich / Gartenteich, Fachkategorie: Gartendesign und -planung~Wassergärten und Gartenteiche, Thema: Orientieren, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Natur- und Wildgärten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pala- Verlag GmbH, Verlag: Pala- Verlag GmbH, Verlag: pala-verlag GmbH, Produktverfügbarkeit: 02, Länge: 245, Breite: 175, Höhe: 15, Gewicht: 435, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297515724,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Andreas: Gas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von GebäudenGas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von Gebäuden , Kommentar zu VOB/C: ATV DIN 18381 , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20180206, Produktform: Kartoniert, Titel der Reihe: Beuth Kommentar##, Autoren: Braun, Andreas~Tuschy, Stefan, Seitenzahl/Blattzahl: 130, Keyword: Abwasserverordnung; Installationsarbeiten; Trinkwasser; TRWI-Normen, Fachschema: Gasinstallation - Gasinstallateur~Installation (Bau) / Gasinstallation~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 211, Breite: 146, Höhe: 7, Gewicht: 209, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.